
Besteuert wird die Differenz
Im einfachen Einzelfall ist die positive Differenz zwischen Verkaufs- und Einkaufspreis der Ausgangspunkt. Die darin enthaltene Umsatzsteuer wird herausgerechnet.
Ratgeber für Autohändler
Beim passenden Gebrauchtwagenverkauf wird die Handelsspanne besteuert, nicht der gesamte Verkaufspreis. Dafür müssen Einkauf und Verkauf steuerlich richtig eingeordnet sein. Hier siehst du das Grundprinzip, ein Zahlenbeispiel und den Weg zur Fahrzeugrechnung in AutohausPilot.
Im einfachen Einzelfall ist die positive Differenz zwischen Verkaufs- und Einkaufspreis der Ausgangspunkt. Die darin enthaltene Umsatzsteuer wird herausgerechnet.
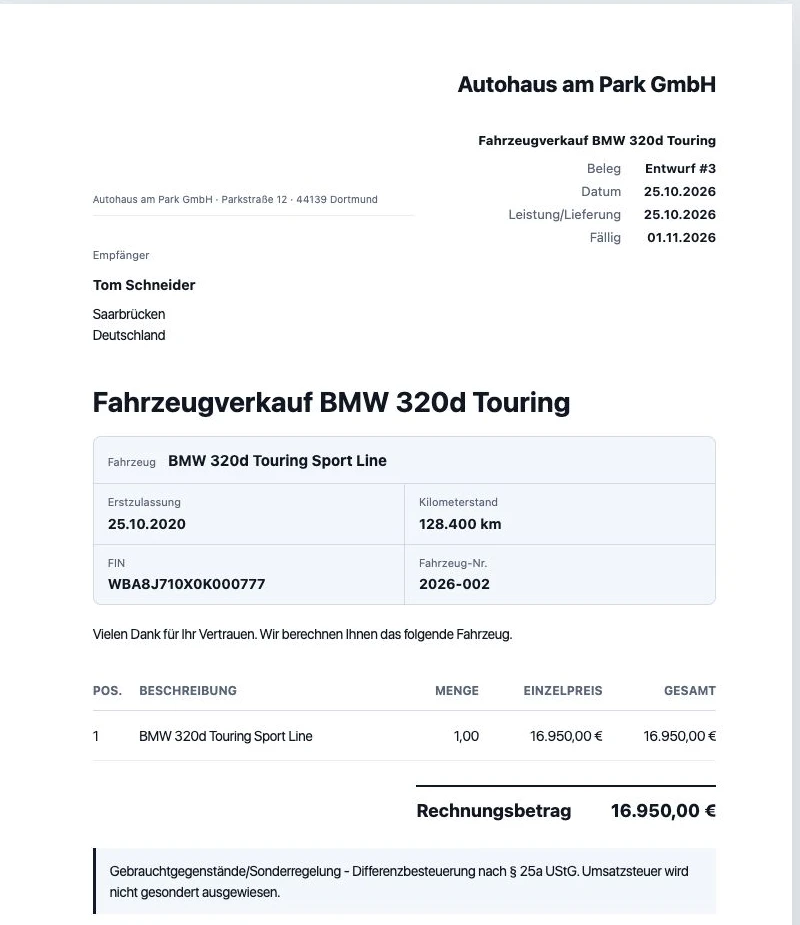
Auf der Kundenrechnung wird bei Differenzbesteuerung keine Umsatzsteuer gesondert ausgewiesen.
Die richtige Verkaufssteuerart und die Einkaufsunterlagen sollten bereits in der Fahrzeugakte vorliegen.
Grundlagen
Ein typischer Fall ist der gewerbliche Wiederverkauf eines Fahrzeugs, das du innerhalb der EU von einer Privatperson erworben hast.
Auch ein Einkauf, auf den der Vorlieferer selbst Differenzbesteuerung angewendet hat, kann unter die Regelung fallen. Die Einkaufsrechnung liefert dafür die Grundlage.
„Gebraucht“ allein reicht nicht. Die Voraussetzungen nach §25a müssen erfüllt sein; ein regulärer Einkauf mit gesonderter Umsatzsteuer ist anders einzuordnen.
Rechenbeispiel
Angenommen, die Voraussetzungen der Differenzbesteuerung sind erfüllt: Du kaufst das Fahrzeug für 10.000 € und verkaufst es für 12.380 €. Die Differenz beträgt 2.380 €. Darin sind bei 19 % Steuersatz 380 € Umsatzsteuer enthalten: 2.380 € × 19 ÷ 119. Die Bemessungsgrundlage beträgt 2.000 €.
Der Kunde zahlt 12.380 €. Die 380 € werden auf seiner Rechnung nicht als Umsatzsteuer ausgewiesen. Einkaufspreis, Verkaufspreis und Bemessungsgrundlage gehören in deine Aufzeichnungen.
Einordnung
Nach dem Einkauf anfallende Kosten, etwa für Reparaturen, mindern die steuerliche Differenz grundsätzlich nicht. Sie beeinflussen aber deinen wirtschaftlichen Ertrag.
Für die Verkaufsentscheidung zählen auch Aufbereitung, Standkosten und weitere Ausgaben. Halte die steuerliche Berechnung und deine Fahrzeugkalkulation auseinander.
Ablauf
Lege die Einkaufsunterlagen beim Fahrzeug ab und bestätige die zutreffende Steuerart für den Verkauf.
AutohausPilot übernimmt Fahrzeugbezug, Verkaufspreis und Steuerart in den Rechnungsentwurf. Der zugehörige Käufer kann aus dem Verkaufsvorgang übernommen werden.
Prüfe die konkreten Angaben. Bei Differenzbesteuerung enthält die Rechnung den §25a-Hinweis und weist die Umsatzsteuer nicht gesondert aus.
Nach der Prüfung kannst du die Rechnung im vorgesehenen Rechnungsablauf finalisieren. Fahrzeug, Kunde und Rechnung bleiben miteinander verbunden.
Funktionen
Neben den allgemeinen Rechnungsangaben ist die Kennzeichnung der Sonderregelung wichtig.
§14a Absatz 6 UStG nennt für Gebrauchtgegenstände die Angabe „Gebrauchtgegenstände/Sonderregelung“. AutohausPilot ergänzt den Bezug auf §25a UStG.
Der Käufer erhält die Rechnung über den vereinbarten Preis. Die enthaltene Steuer aus der Handelsspanne wird nicht separat aufgeführt.
Praxistest
In AutohausPilot wird die Verkaufssteuerart am Fahrzeug festgelegt und in den Rechnungsentwurf übernommen. Du musst den Hinweis deshalb nicht für jeden Verkauf neu formulieren.
Auf Wunsch zeigen wir dir eine Fahrzeugakte und die dazugehörige Rechnungsvorschau. Du kannst deinen Tarif auch direkt wählen und ohne vorheriges Gespräch starten.
 Entwickelt und getestet mit Mill Automotive GmbH Aus echtem Händleralltag heraus.
FAQ
Nein. Im dargestellten Fall wird die Umsatzsteuer aus der positiven Handelsspanne berechnet. Dass auf der Kundenrechnung keine Steuer gesondert steht, bedeutet keine Steuerfreiheit.
Aus der differenzbesteuerten Fahrzeugrechnung wird keine Umsatzsteuer gesondert ausgewiesen. Der Käufer kann daraus keine Vorsteuer abziehen.
Ja. Du legst die Verkaufssteuerart am Fahrzeug fest. Bei §25a übernimmt AutohausPilot die Steuerart in die Rechnung und verwendet den passenden Hinweis ohne gesonderten Umsatzsteuerausweis.
Die Voraussetzungen und Berechnung stehen in §25a UStG, die besondere Rechnungsangabe in §14a Absatz 6 UStG. Die Quellen sind unten direkt verlinkt.
Gesetzliche Grundlagen und Erläuterungen, geprüft am 25. Oktober 2026.
Nächster Schritt
Wähle deinen Tarif und lege deinen Zugang direkt in der App an. Wenn du vorher Fragen hast, beraten wir dich gern persönlich.
Tarif wählen